در مقالههای قبلی دربارهی چند درصد از درآمد را باید سرمایهگذاری کرد؟ قانونهای ساده برای هر سطح درآمدی و صندوق اضطراری چیست و چطور آن را بسازیم؟ راهنمای ساده برای هر سطح درآمدی به قانونهای کلی مدیریت درآمد اشاره کردیم. حالا میخوایم یه روش دقیقتر و عملیتر معرفی کنیم که به شما کمک میکنه هیچ تومانی از درآمدتون بیهدف خرج نشه: بودجهبندی صفر-محور.
بودجهبندی صفر-محور چیست؟
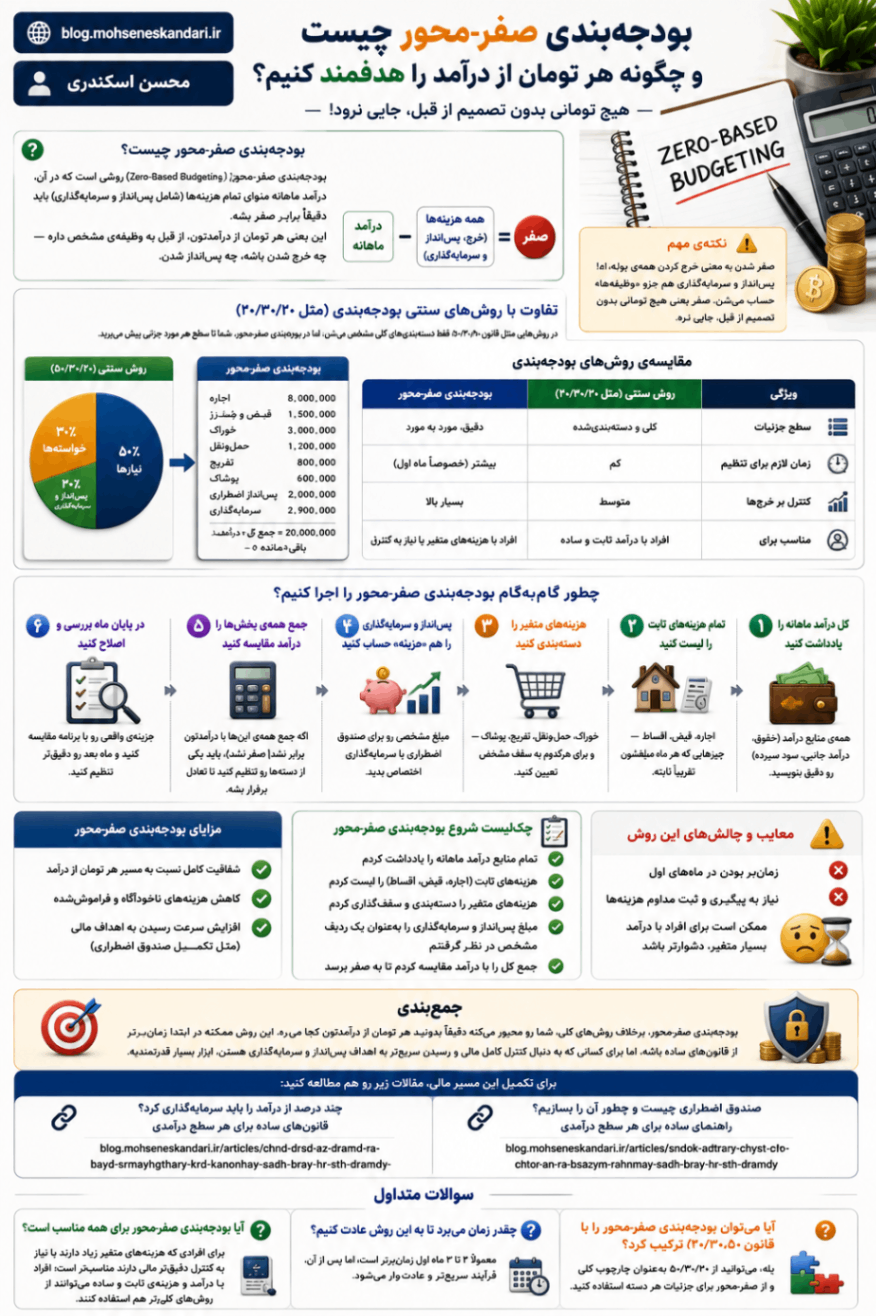
بودجهبندی صفر-محور (Zero-Based Budgeting) روشیه که در اون، درآمد ماهانه منهای تمام هزینهها (شامل پسانداز و سرمایهگذاری) باید دقیقاً برابر صفر بشه. این یعنی هر تومان از درآمدتون، از قبل یه وظیفهی مشخص داره — چه خرج شدن باشه، چه پسانداز شدن.
⚠️ نکتهی مهم
صفر شدن به معنی خرج کردن همهی پوله، نه! پسانداز و سرمایهگذاری هم جزو «وظیفهها» حساب میشن. صفر یعنی هیچ تومانی بدون تصمیم از قبل، جایی نره.
تفاوت با روشهای سنتی بودجهبندی (مثل ۵۰/۳۰/۲۰)
در روشهایی مثل قانون ۵۰/۳۰/۲۰، فقط دستهبندیهای کلی مشخص میشن (نیاز، خواسته، پسانداز). اما در بودجهبندی صفر-محور، شما تا سطح هر مورد خرج جزئی پیش میرید — مثلاً نه فقط «۳۰٪ برای خواستهها»، بلکه دقیقاً «۵۰۰ هزار تومان برای رستوران، ۲۰۰ هزار تومان برای تفریح».
مقایسهی روشهای بودجهبندی
ویژگیروش سنتی (مثل ۵۰/۳۰/۲۰)بودجهبندی صفر-محورسطح جزئیاتکلی و دستهبندیشدهدقیق، مورد به موردزمان لازم برای تنظیمکمبیشتر (خصوصاً ماه اول)کنترل بر خرجهامتوسطبسیار بالامناسب برایافراد با درآمد ثابت و سادهافراد با هزینههای متغیر یا نیاز به کنترل دقیقتر
چطور گامبهگام بودجهبندی صفر-محور را اجرا کنیم؟
۱. کل درآمد ماهانه را یادداشت کنید
همهی منابع درآمد (حقوق، درآمد جانبی، سود سپرده) رو دقیق بنویسید.
۲. تمام هزینههای ثابت را لیست کنید
اجاره، قبض، اقساط — چیزهایی که هر ماه مبلغشون تقریباً ثابته.
۳. هزینههای متغیر را دستهبندی کنید
خوراک، حملونقل، تفریح، پوشاک — و برای هرکدوم یه سقف مشخص تعیین کنید.
۴. پسانداز و سرمایهگذاری را هم بهعنوان یک «هزینه» در نظر بگیرید
مبلغ مشخصی رو برای صندوق اضطراری یا سرمایهگذاری اختصاص بدید — دقیقاً مثل یه قبض که باید پرداخت بشه.
۵. جمع همهی بخشها را با درآمد مقایسه کنید
اگه جمع همهی اینها با درآمدتون برابر نشد (صفر نشد)، باید یکی از دستهها رو تنظیم کنید تا تعادل برقرار بشه.
۶. در پایان ماه بررسی و اصلاح کنید
هزینهی واقعی رو با برنامه مقایسه کنید و ماه بعد رو دقیقتر تنظیم کنید.
چکلیست شروع بودجهبندی صفر-محور
- تمام منابع درآمد ماهانه را یادداشت کردم
- هزینههای ثابت (اجاره، قبض، اقساط) را لیست کردم
- هزینههای متغیر را دستهبندی و سقفگذاری کردم
- مبلغ پسانداز و سرمایهگذاری را بهعنوان یک ردیف مشخص در نظر گرفتم
- جمع کل را با درآمد مقایسه کردم تا به صفر برسد
مزایای بودجهبندی صفر-محور
- شفافیت کامل نسبت به مسیر هر تومان از درآمد
- کاهش هزینههای ناخودآگاه و فراموششده
- افزایش سرعت رسیدن به اهداف مالی (مثل تکمیل صندوق اضطراری)
معایب و چالشهای این روش
- زمانبر بودن در ماههای اول
- نیاز به پیگیری و ثبت مداوم هزینهها
- ممکن است برای افراد با درآمد بسیار متغیر، دشوارتر باشد
جمعبندی
بودجهبندی صفر-محور، برخلاف روشهای کلی، شما رو مجبور میکنه دقیقاً بدونید هر تومان از درآمدتون کجا میره. این روش ممکنه در ابتدا زمانبرتر از قانونهای ساده باشه، اما برای کسانی که به دنبال کنترل کامل مالی و رسیدن سریعتر به اهداف پسانداز و سرمایهگذاری هستن، ابزار بسیار قدرتمندیه. برای تکمیل این مسیر مالی، مقالات زیر رو هم مطالعه کنید:
سوالات متداول
آیا بودجهبندی صفر-محور برای همه مناسب است؟
برای افرادی که هزینههای متغیر زیاد دارند یا نیاز به کنترل دقیقتر مالی دارند مناسبتر است؛ افراد با درآمد و هزینهی ثابت و ساده میتوانند از روشهای کلیتر هم استفاده کنند.
چقدر زمان میبرد تا به این روش عادت کنیم؟
معمولاً ۲ تا ۳ ماه اول زمانبرتر است، اما پس از آن، فرآیند سریعتر و عادتوار میشود.
آیا میتوان بودجهبندی صفر-محور را با قانون ۵۰/۳۰/۲۰ ترکیب کرد؟
بله، میتوانید از ۵۰/۳۰/۲۰ بهعنوان چارچوب کلی و از صفر-محور برای جزئیات هر دسته استفاده کنید.