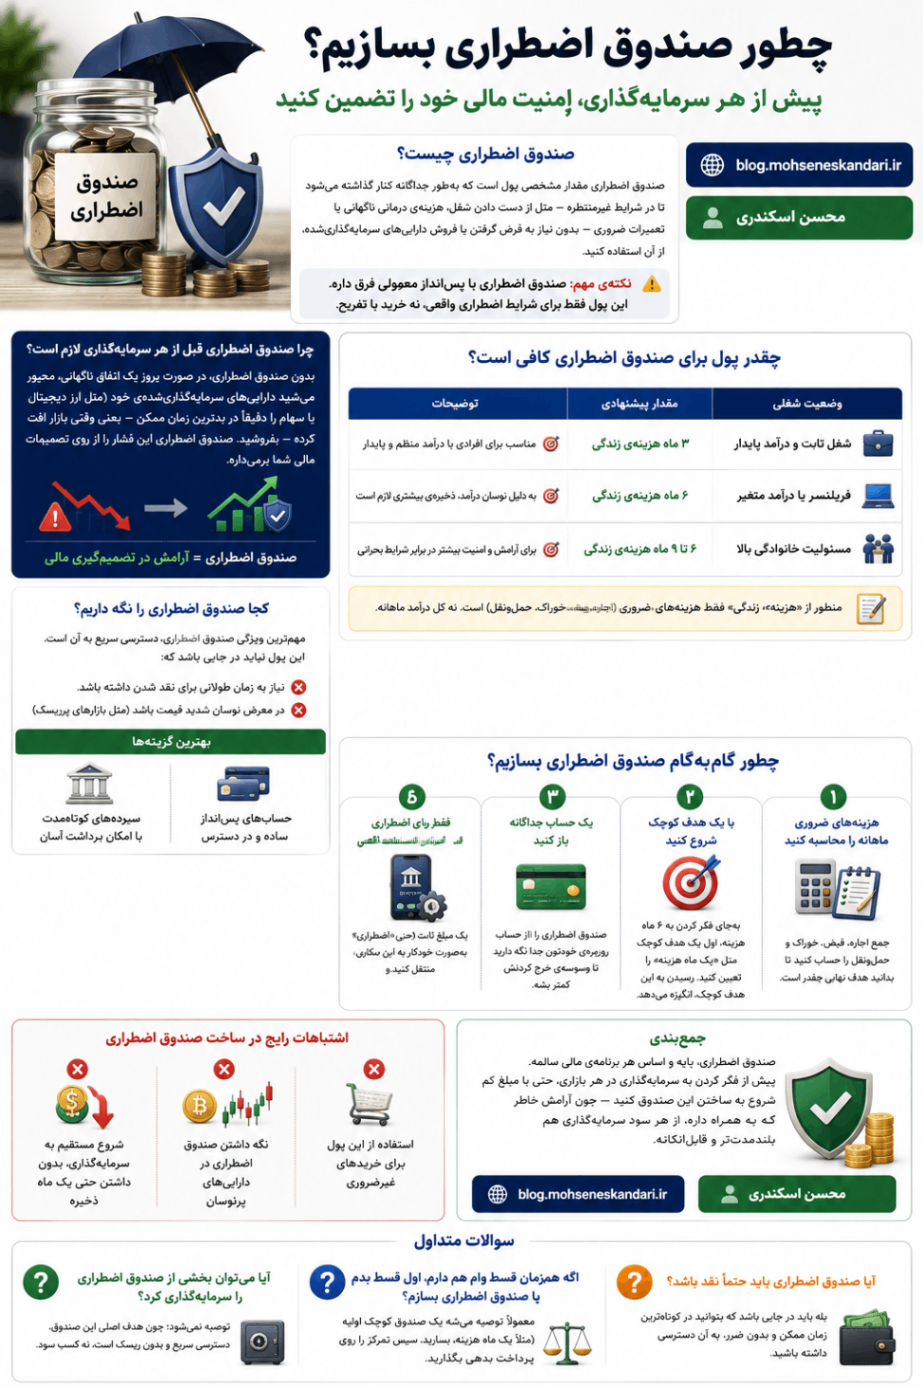
در مقالهی چند درصد از درآمد را باید سرمایهگذاری کرد؟ قانونهای ساده برای هر سطح درآمدی به این نکته اشاره کردیم که پیش از هر سرمایهگذاری، باید یک صندوق اضطراری داشته باشید. اما خیلیها دقیقاً نمیدونن این صندوق چیه و چطور باید ساخته بشه.
در این مقاله بهطور کامل و ساده این موضوع رو بررسی میکنیم.
صندوق اضطراری چیست؟
صندوق اضطراری مقدار مشخصی پول است که بهطور جداگانه کنار گذاشته میشود تا در شرایط غیرمنتظره — مثل از دست دادن شغل، هزینهی درمانی ناگهانی یا تعمیرات ضروری — بدون نیاز به قرض گرفتن یا فروش داراییهای سرمایهگذاریشده، از آن استفاده کنید.
⚠️ نکتهی مهم
صندوق اضطراری با پسانداز معمولی فرق داره. این پول فقط برای شرایط اضطراری واقعیه، نه خرید یا تفریح.
چرا صندوق اضطراری قبل از هر سرمایهگذاری لازم است؟
بدون صندوق اضطراری، در صورت بروز یک اتفاق ناگهانی، مجبور میشید داراییهای سرمایهگذاریشدهی خود (مثلاً ارز دیجیتال یا سهام) رو دقیقاً در بدترین زمان ممکن — یعنی وقتی بازار افت کرده — بفروشید. صندوق اضطراری این فشار رو از روی تصمیمات مالی شما برمیداره.
چقدر پول برای صندوق اضطراری کافی است؟
وضعیت شغلیمقدار پیشنهادیشغل ثابت و درآمد پایدار۳ ماه هزینهی زندگیفریلنسر یا درآمد متغیر۶ ماه هزینهی زندگیمسئولیت خانوادگی بالا۶ تا ۹ ماه هزینهی زندگی
منظور از «هزینهی زندگی»، فقط هزینههای ضروری (اجاره، قبض، خوراک، حملونقل) است، نه کل درآمد ماهانه.
کجا صندوق اضطراری را نگه داریم؟
مهمترین ویژگی صندوق اضطراری، دسترسی سریع به آن است. این پول نباید در جایی باشد که:
- نیاز به زمان طولانی برای نقد شدن داشته باشد
- در معرض نوسان شدید قیمت باشد (مثل بازارهای پرریسک)
بهترین گزینهها معمولاً حسابهای پسانداز ساده یا سپردههای کوتاهمدت با امکان برداشت آسان هستند.
چطور گامبهگام صندوق اضطراری بسازیم؟
۱. هزینههای ضروری ماهانهی خود را محاسبه کنید
جمع اجاره، قبض، خوراک و حملونقل رو حساب کنید تا بدونید هدف نهایی چقدره.
۲. با یک هدف کوچک شروع کنید
بهجای فکر کردن به ۶ ماه هزینه، اول یه هدف کوچک مثل «یک ماه هزینه» رو تعیین کنید. رسیدن به این هدف کوچک، انگیزه میده.
۳. یک حساب جداگانه باز کنید
صندوق اضطراری رو از حساب روزمرهی خودتون جدا نگه دارید تا وسوسهی خرج کردنش کمتر بشه.
۴. واریز رو خودکار کنید
یه مبلغ ثابت (حتی کم) رو هر ماه بهصورت خودکار به این حساب منتقل کنید.
۵. فقط برای اضطراری واقعی از آن استفاده کنید
تعریف کنید چه چیزی «اضطراری» حساب میشه (مثل بیکاری یا هزینهی درمانی) و چه چیزی نه (مثل تخفیف یه محصول جذاب).
اشتباهات رایج در ساخت صندوق اضطراری
- شروع مستقیم به سرمایهگذاری، بدون داشتن حتی یک ماه ذخیره
- نگه داشتن صندوق اضطراری در داراییهای پرنوسان
- استفاده از این پول برای خریدهای غیرضروری
جمعبندی
صندوق اضطراری، پایه و اساس هر برنامهی مالی سالمه. پیش از فکر کردن به سرمایهگذاری در هر بازاری، حتی با مبلغ کم شروع به ساختن این صندوق کنید — چون آرامش خاطری که به همراه داره، از هر سود سرمایهگذاری هم بلندمدتتر و قابلاتکاتره. برای آشنایی با نحوهی تخصیص باقی درآمد پس از ساخت این صندوق، مقالهی زیر رو هم مطالعه کنید:
سوالات متداول
آیا صندوق اضطراری باید حتماً نقد باشد؟
بله، باید در جایی باشد که بتوانید در کوتاهترین زمان ممکن و بدون ضرر، به آن دسترسی داشته باشید.
اگه همزمان قسط وام هم دارم، اول قسط بدم یا صندوق اضطراری بسازم؟
معمولاً توصیه میشه یه صندوق کوچک اولیه (مثلاً یک ماه هزینه) بسازید، سپس تمرکز رو روی پرداخت بدهی بذارید.
آیا میتوان بخشی از صندوق اضطراری را سرمایهگذاری کرد؟
توصیه نمیشود؛ چون هدف اصلی این صندوق، دسترسی سریع و بدون ریسک است، نه کسب سود.